
דוחות כספיים הם המקום שבו הבטחות אסטרטגיות פוגשות את המציאות. אפשר לדבר על שינוי התנהגות צרכנים, סוכני AI וחוויית לקוח, אבל בסופו של דבר צריך לראות מי משלם, כמה עולה לספק את הערך הזה, ומה נשאר לחברה אחרי ההשקעה.
הדוחות שפורסמו בסוף אוקטובר 2026 מציעים ארבע תשובות. אמזון משקיעה היום כדי להיות התשתית של הביקוש העתידי. גוגל מתמודדת עם שינוי בכלכלה של החיפוש. מיקרוסופט מנסה להפוך AI לחלק מתשתית העבודה הארגונית ולמודל הכנסות רחב יותר. סטארבקס מזכירה שגם בעידן של טכנולוגיה מואצת, צמיחה יכולה להתחיל בשיפור החוויה הבסיסית.
התקופות המדווחות מסתיימות בספטמבר: הרבעון השלישי של 2026 באמזון ובאלפבית, הרבעון הראשון של שנת הכספים 2027 במיקרוסופט, והרבעון הרביעי של שנת הכספים 2026 בסטארבקס.
אמזון: הביקוש מוכח, מחיר ההתרחבות עדיין מטריד
אמזון דיווחה על הכנסות של 201.9 מיליארד דולר, עלייה של 12%, ועל רווח תפעולי של 28.1 מיליארד דולר. AWS צמחה ב־39% ל־46 מיליארד דולר, וייצרה רווח תפעולי של 17.8 מיליארד דולר. בחישוב מתוך הדוח, זו פעילות שמייצרת כ־23% מההכנסות וכ־63% מהרווח התפעולי. [1]
מנגד, ההשקעות ההוניות ברבעון הגיעו ל־77.26 מיליארד דולר, כ־20 מיליארד מעל הציפיות לפי רויטרס. התזרים החופשי ב־12 החודשים האחרונים היה שלילי בהיקף של 42.4 מיליארד דולר. המניה ירדה עד כ־7% במסחר המאוחר. [2]
חשוב להבין את ההבחנה: אמזון אינה מפסידה כסף בפעילות השוטפת. היא ייצרה תזרים מפעילות שוטפת של 168.3 מיליארד דולר ב־12 חודשים, אך השקיעה יותר מכך ברכוש ובציוד, נטו. [1]
בעיניי, זה לב ההימור שלה. בשוק שבו לקוחות צריכים כוח מחשוב זמין, תשתית יכולה להפוך ליתרון תחרותי עוד לפני שההכנסה מגיעה. מי שממתין לוודאות מלאה עלול לגלות שלמתחרה כבר יש קיבולת, לקוחות וחוזים.
אבל האסטרטגיה הזאת מחייבת דיוק: הציוד צריך להיכנס לשימוש, הביקוש צריך להתמיד, וההכנסות צריכות להצדיק את עלות ההשקעה לאורך זמן. צמיחה מהירה בענן היא עדות לביקוש; היא עדיין אינה הוכחה שכל דולר נוסף שהושקע יניב תשואה מספקת.
למנהלים זו הבחנה שימושית: אישור שיש שוק למוצר אינו אישור אוטומטי להרחיב אותו בכל מחיר. כדאי לקשור השקעות נוספות למדדים של ניצולת, רווחיות לקוח וקצב החזר, לצד מדדי הצמיחה.
גוגל: השימוש גדל, אבל ההכנסה מכל שימוש משתנה
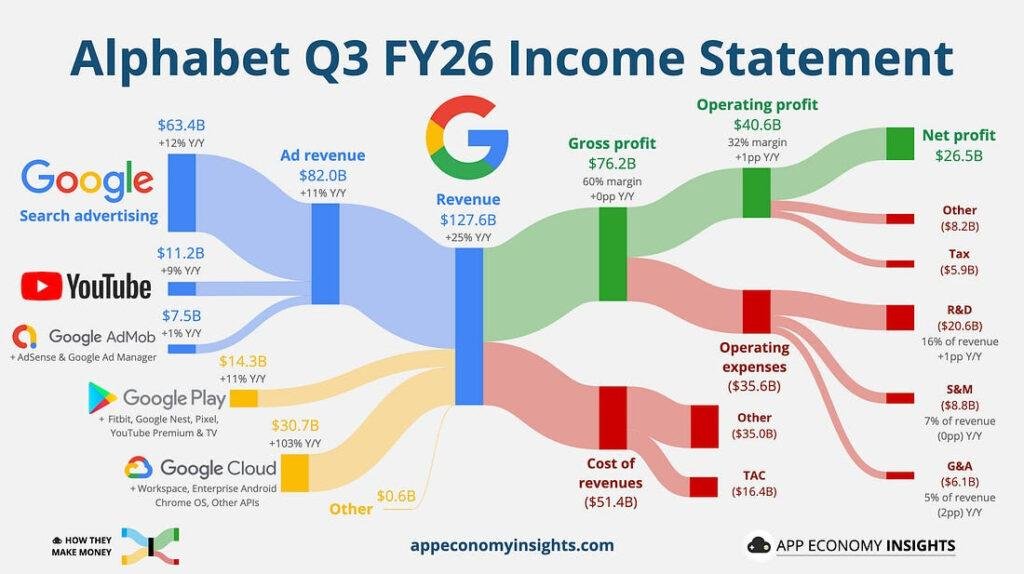
אלפבית דיווחה על הכנסות של 127.6 מיליארד דולר, עלייה של 25%. הכנסות Google Search & other הגיעו ל־63.35 מיליארד דולר, צמיחה של 12% לעומת השנה הקודמת. לכן, בניגוד לתיאור בחלק מהסיקור, החיפוש לא קפא במונחים שנתיים. Google Cloud צמחה ב־103% ל־30.7 מיליארד דולר, עם רווח תפעולי של 11.1 מיליארד דולר. גם תיאור הענן כעסק לא רווחי אינו תואם את תוצאות המגזר, אם כי הוצאות מחקר AI משותפות נרשמות גם ברמת הקבוצה. [3]
המתח האמיתי נחשף בשיחת המשקיעים. פיליפ שינדלר הסביר שהגידול בשימוש ב־AI Mode השפיע על צמיחת ההכנסות בגלל מונטיזציה נמוכה יותר. הוא ציין גם השפעות מטבע וגורמים ענפיים, ולכן אין לייחס את כל ההאטה ל־AI. [4]
החברה רשמה תזרים חופשי שלילי של 9.1 מיליארד דולר ברבעון. הרווח למניה עמד על 2.12 דולר, אבל הרווח התפעולי דווקא עלה ב־30%; הירידה ברווח הנקי אינה מדד נקי לביצועי החיפוש. [3][5]
הפרשנות שלי היא שגוגל מנהלת מעבר בין שתי כלכלות של אותו צורך אנושי. המשתמש עדיין רוצה למצוא מידע, לבחור מוצר או לפתור בעיה. אלא שחוויית תשובה ושיחה משנה את הדרך שבה אפשר לגבות תשלום ממפרסמים.
מכאן נובעת דילמה עמוקה יותר מספירת משתמשים: מוצר יכול להשתפר מבחינת הלקוח, לצבור שימוש, ובמקביל להכניס פחות כסף לכל אינטראקציה. חברה ותיקה צריכה להיות מוכנה למעבר הזה לפני שמתחרה כופה אותו עליה, ולבנות מנגנון מסחרי שמתאים לחוויה החדשה.
הלקח לארגונים הוא למדוד את הקניבליזציה במפורש. כשמשיקים שירות חדש, צריך לבדוק כמה מההכנסה שלו חדשה, כמה הועברה ממוצר קיים, ומה קרה לרווח הכולל מהלקוח. גידול בשימוש לבדו עלול להסתיר שחיקה כלכלית.
מיקרוסופט: להרוויח מתשתית המחשוב וגם מהעבודה שמתבצעת עליה
מיקרוסופט הציגה הכנסות של 92.3 מיליארד דולר, עלייה של 19%, ורווח תפעולי של 45.9 מיליארד דולר, עלייה של 21%. Azure צמחה ב־48%. הכנסות Microsoft Cloud הגיעו ל־63.9 מיליארד דולר, אך זהו מדד רחב יותר מ־Azure, ולכן אין להשוות אותו ישירות להכנסות AWS. הרווח המדווח למניה היה 4.92 דולר, והרווח המתואם, שמנטרל את השפעת ההשקעה ב־OpenAI, היה 4.89 דולר. [6]
בשיחת המשקיעים תיארה החברה הרחבה של המודל העסקי ממנוי לפי משתמש לחיוב שכולל צריכה. מספר לקוחות Copilot שצורכים קרדיטים בפועל במסגרת חיוב לפי שימוש גדל ביותר מ־75% לעומת הרבעון הקודם. [7]
זהו בעיניי המהלך האסטרטגי המרכזי: ככל שסוכן מבצע יותר עבודה, ההכנסה יכולה להיות קשורה גם להיקף הפעילות שלו. אם האוטומציה מאפשרת לארגון להתרחב בלי להגדיל באותו קצב את מספר העובדים, הסתמכות בלעדית על מכירת רישיונות לעובדים עלולה להגביל את ספקית התוכנה.
מיקרוסופט מנסה להשתתף בערך בכמה שכבות: תשתית, יישומים, ניהול סוכנים ואבטחה. היתרון האפשרי הוא רצף אחד בין הכלים שבהם הארגון כבר עובד לבין היכולות החדשות. הסיכון הוא מורכבות ועלויות שהלקוח יתקשה להבין או להצדיק.
גם כאן ההשקעות כבדות: הוצאות ההון הסתכמו ב־45.2 מיליארד דולר, כולל חכירות מימוניות; תשלומי המזומן לרכוש ולציוד היו 39.4 מיליארד. התזרים החופשי נותר חיובי, 18.6 מיליארד דולר ברבעון. אלה הגדרות ותקופות שונות מנתון התזרים השנתי של אמזון, ולכן השוואה ישירה ביניהם תטעה. [7]
לספקי שירותים ותוכנה עולה מכאן שאלה: אם הטכנולוגיה מאפשרת ללקוח לקבל יותר תפוקה בפחות זמן, האם מודל התמחור שלכם יודע להשתתף בערך שנוצר? חיוב לפי שימוש אינו בהכרח חיוב לפי תוצאה, אבל הוא משנה את הקשר בין פעילות הלקוח להכנסה.
סטארבקס: הצמיחה מתחילה בסיבה לחזור
סטארבקס מציעה זווית אחרת. ברבעון הרביעי ההכנסות הסתכמו בכ־9.1 מיליארד דולר, ירידה של 4%, בעיקר בעקבות מעבר הפעילות בסין למודל של מיזם משותף ברישיון. הרווח המתואם למניה היה 80 סנט, לעומת 59 סנט לפי כללי החשבונאות. [8]
בארה״ב המכירות בחנויות בנות השוואה צמחו ב־7.7%: עלייה של 5.2% בסכום העסקה הממוצע ושל 2.4% במספר העסקאות. בפעילות הבינלאומית המכירות המקבילות עלו ב־0.9% בלבד, ומספר העסקאות ירד ב־2.8%. תוכנית Back to Starbucks מציגה אפוא התקדמות, אך ההתאוששות אינה אחידה. [8]
ההבחנה בין גובה העסקה למספר העסקאות חשובה במיוחד. הכנסה יכולה לגדול גם כשהלקוחות מגיעים פחות, אם סל הקנייה גדול יותר או המחירים גבוהים יותר. עלייה במספר העסקאות מספקת אינדיקציה נוספת לחזרת ביקוש, אף שאינה מוכיחה לבדה שיפור בנאמנות.
אני רואה כאן תזכורת ניהולית: לפעמים האתגר הוא להחזיר למוצר את הסיבה שבגללה בחרו בו מלכתחילה. חדשנות צריכה להתחבר להבטחת המותג. עבור בית קפה, זמינות, איכות, שירות ותחושת המקום הם חלק מהמוצר עצמו.
ארגונים נוטים להשקיע במדידת הקמפיין שהביא את הלקוח. הדוח הזה מזמין שאלה משלימה: מה בחוויה יגרום לו לחזור גם בלי קמפיין נוסף?
ארבע אסטרטגיות, ארבעה מבחני הצלחה
| חברה | הבחירה האסטרטגית, בפרשנות שלי | המבחן שכדאי לעקוב אחריו |
|---|---|---|
| אמזון | להקדים ביקוש באמצעות בניית תשתית | האם ההשקעה מתורגמת לניצולת ולתזרים |
| גוגל | לשנות את חוויית החיפוש תוך פיתוח כלכלה חדשה | האם הגידול בשימוש מתורגם להכנסה ורווח |
| מיקרוסופט | לחבר AI לתהליכי עבודה ולחיוב לפי צריכה | האם הלקוח מפיק ערך שמצדיק שימוש מתמשך |
| סטארבקס | לחזק מחדש את חוויית הליבה | האם הלקוחות חוזרים, מעבר לעלייה בסל |
מה שמעניין בדוחות האלה הוא המרחק בין הצלחה במוצר לבין הצלחה כלכלית. ביקוש יכול לזנק ובו בזמן לצרוך מזומן. חוויה חדשה יכולה למשוך משתמשים וללחוץ על ההכנסה מכל שימוש. אוטומציה יכולה לייצר ערך ולחייב שינוי בתמחור. ומותג ותיק יכול למצוא את מנוע הצמיחה הבא בתוך הבטחה ישנה שצריך לקיים טוב יותר.
לכן, בכל תוכנית אסטרטגית הייתי מבקש לחבר שלושה דברים: השינוי בהתנהגות הלקוח, הערך שהחברה יוצרת עבורו, והדרך שבה הערך הזה הופך להכנסה ולתזרים. כשהחיבור הזה ברור, קל יותר להבחין בין השקעה בעתיד לבין הוצאה שמלווה בסיפור משכנע.
מקורות:
[1] https://ir.aboutamazon.com/files/doc_earnings/2026/q3/earnings-result/AMZN-Q3-2026-Earnings-Release.pdf
[2] https://www.reuters.com/business/retail-consumer/amazon-projects-fourth-quarter-sales-below-estimates-2026-10-29/
[3] https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm
[4] https://www.fool.com/earnings/call-transcripts/2026/10/29/alphabet-googl-q3-2026-earnings-call-transcript/
[5] https://www.marketscreener.com/news/alphabet-s-google-cloud-unit-beats-quarterly-revenue-estimates-on-steady-ai-demand-ce785cd3d981ff26
[6] https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
[7] https://www.microsoft.com/en-us/Investor/events/fy-2027/earnings-fy-2027-q1
[8] https://investor.starbucks.com/news/financial-releases/news-details/2026/Starbucks-Reports-Q4-and-Full-Fiscal-Year-2026-Results/default.aspx
